%20--%3e%3cdefs%3e%3cstyle%3e%20.st0%20{%20fill:%20none;%20stroke:%20%23000;%20stroke-linecap:%20round;%20stroke-linejoin:%20round;%20stroke-width:%202px;%20}%20%3c/style%3e%3c/defs%3e%3cpath%20d='M275.2,226.5h55c1.3-2.5-2-1.8-2.1-2.6,0-2,3.2-8.5,4.7-10.4,6.7-8.8,17.9-8.2,24.4.4,2.5,3.3,5.4,8.5,3,12.5h56v-85.5c0-.7-1.9-5.4-2.4-6.6-4.2-8.9-13.5-12.6-22.4-15.1,0-2.6-1.3-9.8,1.5-10.7l95.4.3c4.1,1.2,2.6,7,2.9,10.5-9.8,0-18.4,5.3-22.2,14.3-4.2,10.1-2.3,19.8-2.8,30.2-1.2,28.9-2.2,57.9-2.7,86.8l46.7,95.6h17c-10.1,25.8-35.1,46-63,48,.5,20.1-4.2,39.9,17.3,50.2,6.9,3.3,12.3,1.1,7.2,12.8h-97c-2.3,0-1.5-8.3-.3-9.8s9.4-3.4,11.8-4.7c20.7-11.4,10.5-35.2,12.9-54.1.3-2.3,2.8-.6,2.1-3.4-15.9-7.3-28.1-22.7-34-39h15l45-89h-83v200h-32v-200h-82l43,89h15c-6.4,15.8-17.4,30.3-33,38l2.1,2.4c2.2,21.6-8.3,45.2,15.7,57.3,7.1,3.6,13,1.7,7.7,13.3h-97c-2.8,0-.7-9.1-.4-10.9,27.5-3.4,26.9-27.3,25.8-49.5l2-1.6c-28.6-3.7-54.6-21.8-65-49h17l47-95.5c-1.2-12.4-.7-24.7-1-37.1-.5-20.6.3-53.4-3.3-72.7s-10.1-20.1-23.6-21.8l.3-10,98.9-.8c2.5.8,3,8.2,2.2,9.8s-8,2.8-10.9,4.1c-7.4,3.3-14.6,12.1-14.6,20.4v83.5ZM495.2,346.5l-39-78-41,78h80ZM275.2,346.5l-39-77-41,77h80Z'/%3e%3cpolygon%20points='101.2%20486.5%20100.2%20523.5%20145.2%20523.5%20145.2%20486.5%20162.2%20486.5%20162.2%20579.5%20145.2%20579.5%20145.2%20537.5%20100.2%20537.5%20101.2%20579.5%2084.2%20579.5%2084.2%20486.5%20101.2%20486.5'/%3e%3cpath%20d='M253.2,511.5h13s.5,12,.5,12c7.6-19.2,35-17.9,41,2,4.3-17.2,30.1-21.2,39.9-6.9s4.6,10.1,4.6,12.4v48.5h-15v-47.5c0-1.9-4.3-6.9-6.1-7.9-6.8-3.8-15.2-.8-19.1,5.7s-2.8,5.9-2.8,6.2v43.5h-14v-45.5c0-.4-1.7-5.2-2.1-5.9-4.8-8.4-18.2-7.2-23.1.7s-2.8,5.9-2.8,6.2v44.5h-14v-68Z'/%3e%3cpath%20d='M423.2,579.5h-14v-11c-1.9,1-2.3,3.6-4.1,5.4-11.9,11.9-40.9,7.1-41.9-11.9-1.2-21.5,29-22.6,44.1-23.9,4.9-14.6-11.4-19.1-22.3-14.3-3.5,1.5-4.2,4.1-7.2,5.8h-11.5c3.1-24.3,50.7-26.7,55.6-3.1.4,1.9,1.4,9,1.4,10.6v42.5ZM408.2,546.5c-7.3,3.2-25.2,2.2-29.4,9.1-7.8,12.8,16.6,21.5,26.4,7.4,3.6-5.2,3.1-10.4,3-16.5Z'/%3e%3cpath%20d='M192.2,511.5v45.5c0,.4,1.7,5.2,2.1,5.9,4,7,15.6,7.6,21.4,2.6,1.2-1,5.5-7.6,5.5-8.5v-45.5h15v68h-14l1-13c-2.3,1.2-2.7,4-4.5,6-8.5,9.4-23,10.7-33,3-2.9-2.2-7.5-8.9-7.5-12.5v-51.5h14Z'/%3e%3cpath%20d='M500.2,511.5v43.5c0,1.2,2.9,8.9,4,10,4.7,5.3,16,4.6,20.9-.1s5.1-7.8,5.1-9.9v-43.5h15l-.9,67.5-13.1.5v-13c-3.3,4.2-6.8,10.3-12.3,12.2-10.1,3.7-23.5,1.6-29.2-8.3-1.1-1.9-3.6-8.6-3.6-10.4v-48.5h14Z'/%3e%3cpath%20d='M573.5,533.2c5.2,6.9,33,3,36.2,20.2,6.1,32.1-50.1,37.4-52.6,7.1l12.1-.6c2.9,16.2,34.7,9.3,26-4s-33.5-2.9-36.8-19.2c-6.7-32.9,47.5-34.3,51.4-10.3.2,3.1-11.3,2.5-13,1.9s-4-5.3-7.6-6.4c-8.1-2.4-22,2.9-15.7,11.2Z'/%3e%3cpath%20d='M458.2,490.5v21h16v13h-16v38.5c0,4.8,11.2,8.6,14.5,3.5l4.4,9.5c-8.4,6-21.7,6.1-28.9-2-.9-1-4-5.3-4-6v-43.5l-13-.6v-12.4s13,0,13,0v-18.5c0-.1-2-1.5.5-2.2,3.8-1.1,9.5,1.9,13.5-.3Z'/%3e%3cpath%20class='st0'%20d='M288,513c0,1.2.2,2.3.2,3.5'/%3e%3cpath%20class='st0'%20d='M330,513c0,1.2.2,2.3.2,3.5'/%3e%3cpath%20class='st0'%20d='M586,513c0,1.2.2,2.3.2,3.5'/%3e%3c/svg%3e)
Här kommer ännu en kort läsning för dig som arbetar med bolag, siffror och ägarfrågor från oss på Humatus Svensk Bolagsavveckling. I vår Kuriosa samlar vi märkliga, lärorika och ibland nästan osannolika händelser ur näringslivshistorien – sådant som säger något om företagande, kontroll, förtroende och människorna bakom räkenskaperna.
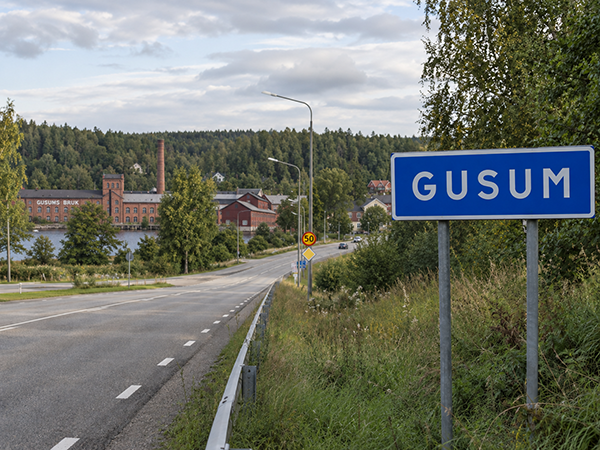
Den här gången ska vi inte till Frankfurt, London eller Wall Street, vi ska till den lilla orten Gusum i Östergötland. Det är det som gör historien lite extra fascinerande.
Gusum var inget luftigt finansbolag byggt på prognoser, presentationer och svårbegripliga instrument. Det var ett gammalt svenskt bruksbolag med verksamhet som gick att ta på. Här hade det funnits industri sedan 1600-talet. Genom åren tillverkades bland annat ljusstakar, ljuskronor, rör, profiler, stänger, blixtlås, viror till pappersindustrin, spännen, knappnålar och säkerhetsnålar.
Det var med andra ord inte fråga om något abstrakt finansiellt instrument eller andra nymodigheter.
Just därför tycker vi att Gusumskandalen fortfarande känns intressant. Den handlar inte bara om siffror som blev fel utan om vad som händer när ett helt bolag – och i någon mening en hel bygd – får leva vidare på siffror som inte längre beskriver verkligheten.
I dag är det gamla bruksområdet till stor del rivet och sanerat. Där finns Bruksparken, promenadstråk, lekplats, utegym och padelbana. Det låter fridfullt. Nästan lite för fridfullt, med tanke på vad som en gång utspelade sig där.
Början på slutet låg inte i en enda dramatisk åtgärd, utan var följden av flera år av försämrade förutsättningar, pressad lönsamhet och affärer som inte blev som man tänkt sig. På 1970-talet slog nedgången i byggandet mot efterfrågan på brukets metalltillverkning. Import från låglöneländer pressade svensk konfektionsindustri, vilket i sin tur minskade efterfrågan på blixtlås(!).
Det är en nästan perfekt liten påminnelse om hur konkret industriekonomi kan vara. När byggandet bromsar och kläder sys billigare någon annanstans, kan det till slut märkas i ett lager i lilla Gusum.
Under samma period började ledningen spekulera, med brukets medel, på råvarubörsen i England. Till en början tycks affärerna ha gått bra. Sedan vände det. Förlusterna blev stora. Och i stället för att synas fullt ut i räkenskaperna doldes de.
Det var här bokföringen började få en annan roll. Den beskrev inte längre bolagets faktiska resultat och ställning, utan i stället hur företagsledningen önskade att bolaget skulle framstå och uppfattas.
Lagret övervärderades, skulder bokfördes inte som de skulle, fordringar och tillgångar gav en bättre bild än verkligheten. Räkenskaperna återspeglade allt mindre verkligheten och förvandlades mer och mer till en potemkinkuliss. Och det fungerade, ett tag…
År efter år kunde Gusums Bruk fortsätta framåt. Inte för att ekonomin egentligen var stark, utan för att boksluten fick bolaget att framstå som starkare än det var. Det gjorde det möjligt att behålla kreditvärdighet, få in nytt kapital och hålla förtroendet vid liv lite till. Det är nästan det mest obehagliga med fallet. Det dåliga bolaget såg inte dåligt ut och trots att bolaget blev svagare och svagare kunde det under en längre tid fortsätta sin verksamhet med marknadens fulla stöd.
För att få in mer kapital såldes delar av verksamheten. Under början av 1980-talet såldes bland annat fabriksanläggningar och skogsegendomar. 1984 genomfördes en nyemission där många småsparare betalade sammanlagt omkring 16 miljoner kronor för aktier som i efterhand skulle visa sig vara i princip värdelösa. Blixtlåstillverkningen såldes, liksom delar av lokalerna och maskinerna.
Det är lätt att vara efterklok, men man ska nog vara lite försiktig. För i stunden såg det säkert annorlunda ut. Det fanns arbetstillfällen att rädda, krediter att hantera, en bygd att tänka på och med största sannolikhet, en uppriktig tro på att det skulle vända.
Det är så många blivande skandaler börjar. Inte med att någon säger “Nu bygger vi en bluff”, utan med något mänskligare, en uppriktig önskan att bevara något.
Sedan kommer nästa år, och det som först var tillfälligt har blivit ingående balans.
När metallverksamheten senare såldes började fasaden spricka på allvar. Vid avräkningen efter försäljningen upptäckte styrelsen att Gusums Bruk hade fått in omkring 30 miljoner kronor mindre än beräknat. Revisorerna började granska. Stora felaktigheter kom fram. I februari 1988 fick ekonomichefen sparken. Dagen därpå erkände han att styrelsen hade förts bakom ljuset och att nästan hela aktiekapitalet var borta.
Därefter gick det snabbt. Den 17 februari 1988 beslutade styrelsen i Gusums Bruk AB och Gusum Trading AB om omedelbar betalningsinställelse. Den 15 april samma år försattes båda bolagen i konkurs. Konkursbouppteckningarna visade en brist på cirka 100 miljoner kronor i Gusums Bruk och omkring 10 miljoner kronor i Gusum Trading.
Först senare började man förstå vad som hänt. Krasst konstaterades att räkenskaperna hade manipulerats under cirka 14 år! Lagret hade tagits upp till för högt värde. Skulder på betydande belopp hade utelämnats. Sammantaget beskrev man att 240 miljoner kronor hade “försvunnit”.
Men även där är Gusum mer intressant än en enkel skurkhistoria. Huvuddelen av bristen berodde på förluster i rörelsen. Och endast omkring 10 miljoner kronor, i sammanhanget en mindre summa, hade betalats ut till bolagets huvudägare och styrelseordförande.
Det gör inte saken bättre. Men det gör den mer mänsklig, och på sätt och vis mer förståelig. För ibland handlar manipulation inte bara om att någon stoppar pengar i egen ficka. Ibland handlar den också om att köpa tid och försöka rädda en bygd, ett företag, stolheten och givetvis de arbetstillfällen man värnar om.
Gusumskandalen fick också nästan drag av en gammaldags deckare, då den i efterhand har beskrivits med ord som manipulationer, dubbla huvudböcker och falska kundreskontror. Det låter märkligt handfast i dag. Ingen kryptovaluta. Inga derivat i Singapore. Inga specialbolag i femton jurisdiktioner.
Bara två versioner av verkligheten, en internt och en externt. För den som arbetar med redovisning är det nästan mer obehagligt än om upplägget hade varit tekniskt avancerat. De största riskerna sitter inte alltid i det svårbegripliga. Ibland sitter de i frågeställningar som borde vara självklara.
Vilken lista är den riktiga?
Vilken reskontra stämmer?
Vilket lager finns faktiskt?
Vilka skulder har inte kommit med?
Det är också därför Gusum är ett så bra case för alla redovisningsintresserade. För fallet handlar ytterst inte bara om brott. Det handlar om hur siffror används.
En årsredovisning är aldrig bara en sammanställning av ett avslutat år. Den är också underlag för nästa beslut. Banken läser den. Leverantörer läser den. Aktieägare, styrelser, köpare och anställda läser den. Ibland läser de den mer bokstavligt än man tänker på när bokslutet bara ska bli klart.
I Gusum blev de felaktiga årsredovisningarna en sorts biljett till framtiden. De bidrog till att bolaget kunde fortsätta få kredit och de gjorde utdelningar möjliga. De gav investerare och aktieägare en bild som inte stämde och de sköt upp den dag då verkligheten måste fram.
Den juridiska efterhistorien blev omfattande. Tingsrätten dömde styrelseordföranden till fem års fängelse och ekonomichefen till fyra år. Högre instanser ändrade dock senare delar av bedömningarna.
För revisionsbranschen gav Gusum ytterligare en efterklang. En mängd tillkommande revisionsåtgärder infördes för att förhindra upprepningar av vad som skett.
Den fråga som fallet framför allt aktualiserade är hur mycket en extern läsare kan förlita sig på en årsredovisning och en revisionsberättelse. Hur långt sträcker sig ansvaret för de som utfärdat dessa när någon fattar beslut utifrån siffror som senare visar sig inte hålla?
Återigen är det kanske just därför Gusumskandalen är så lätt att minnas. Den utspelade sig inte i en anonym finansmiljö, utan i ett gammalt svenskt brukssamhälle. Ett bolag som tillverkade saker man kunde hålla i och ta på. Ändå var det till slut inte metallen, maskinerna eller produkterna som blev den stora frågan. Det var skillnaden mellan bokföringen och verkligheten.
För alla som arbetar med bolag, siffror och ägarfrågor finns det en ganska enkel lärdom i Gusum: Ett bolag kan ha historia, produkter, personal, styrelse och aktieägare. Men om lagret är för högt värderat, skulderna saknas och huvudboken har en dubbelgångare, då är det inte längre redovisning. Då är det kulisser.
Vi hoppas att Humatus Kuriosa kan vara en uppskattad liten läsning då och då – lärorik, relevant och kanske värd att återberätta över en trevlig middag.
Redo att avveckla ditt bolag?
Begär en kostnadsfri offert. Vi återkommer med ett konkret prisförslag baserat på ditt bolags balansräkning.
Få en kostnadsfri offert